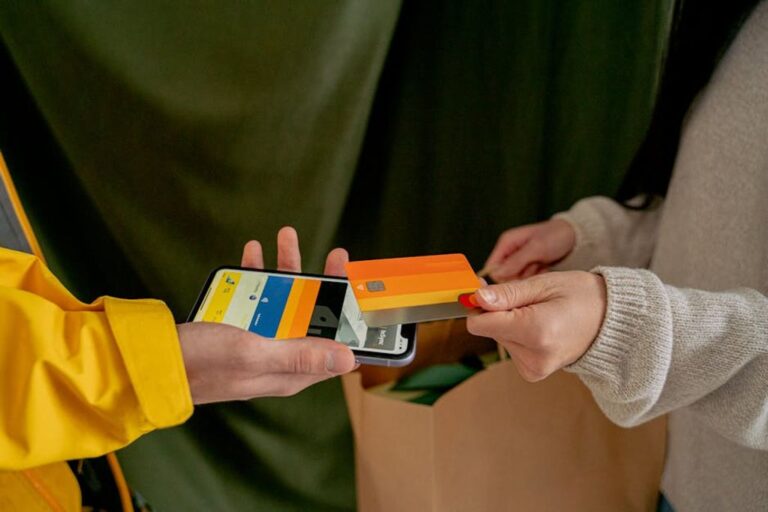
בעשור האחרון התפתחו פתרונות דיגיטליים שהפכו את הטלפון החכם לכלי תשלום מרכזי. שילוב בין טכנולוגיות תקשורת מתקדמות, רגולציה פיננסית תומכת ועלייה במודעות לאבטחת מידע יצרו תשתית נוחה שמאפשרת לבצע רכישות מבלי לשלוף כרטיס אשראי או מזומן. חוויית הקנייה נעשית מהירה, אינטואיטיבית ונגישה יותר, הן במרחב הפיזי והן בעולם האונליין.
איך עובד תשלום בנייד בפועל?
פתרונות תשלום דיגיטליים מבוססים לרוב על טכנולוגיות NFC, קודי QR או ארנקים דיגיטליים בענן. המשתמש מקשר כרטיס אשראי או חשבון בנק לאפליקציה ייעודית, ולאחר תהליך זיהוי חד‑פעמי ניתן לבצע תשלומים בנגיעה אחת במסוף התשלום או בלחיצה בודדת באתרי מסחר. המידע הרגיש אינו נשמר על גבי המסוף, אלא מוצפן ומנוהל במערכות מאובטחות של ספקי השירות.
כדי להעמיק בהבנת האפשרויות השונות של תשלום בנייד חשוב להכיר את ההבדלים בין אפליקציות הבנקים, ארנקים דיגיטליים עצמאיים ופלטפורמות תשלומים בינלאומיות. כל פתרון מציע שילוב אחר של נוחות, גמישות ושירותים משלימים כמו ניהול תקציב, חלוקת תשלומים ומעקב אחר הוצאות בזמן אמת.
יתרונות מרכזיים לעסקים וללקוחות
עבור עסקים, אימוץ תשלומים דיגיטליים מפחית תלות במזומן, מקצר את משך העסקה ומצמצם טעויות אנוש בספירת כספים. בנוסף, ניתן לנתח נתוני רכישה, להבין דפוסי קנייה ולבנות מועדוני לקוחות חכמים המבוססים על נתונים עדכניים. כל אלה מאפשרים תמחור מדויק יותר, מבצעים ממוקדים ושיפור מתמיד של חוויית השירות.
עבור לקוחות, היתרון הבולט הוא חיסכון בזמן ונוחות יומיומית. אין צורך לזכור ארנק, לשאת מזומן או להקליד פרטי כרטיס בכל רכישה. אימות העסקה מתבצע באמצעות קוד, טביעת אצבע או זיהוי פנים, כך שהגישה לאמצעי התשלום מהירה אך עדיין נשלטת. שילוב בין קלות שימוש לאמצעי אבטחה מתקדמים הופך את חוויית הקנייה לזורמת ונעימה יותר.
אבטחת מידע והגנת פרטיות
אחד הנושאים הקריטיים בתחום התשלומים הדיגיטליים הוא אבטחת מידע. ארנקים דיגיטליים מתקדמים משתמשים בהצפנה, בטוקניזציה ובהפרדת נתונים, כך שמספר הכרטיס האמיתי אינו נחשף לסוחר. גם במקרה של אובדן המכשיר, ניתן לנעול או למחוק מרחוק את פרטי התשלום, לעיתים ביעילות גבוהה יותר מאשר במקרה של אובדן ארנק פיזי.
בנוסף, הרגולציה בישראל מחייבת עמידה בתקני אבטחה מחמירים, פיקוח על גופי סליקה והגנה על פרטיות המשתמשים. השילוב בין טכנולוגיה מתקדמת למסגרת רגולטורית ברורה מחזק את אמון הציבור ומעודד מעבר מואץ לשימוש באמצעי תשלום דיגיטליים במגוון רחב של תחומי פעילות.
השפעת התשלום הדיגיטלי על הרגלי הצריכה
המעבר לתשלומים בנייד משנה בהדרגה את האופן שבו מתכננים קניות ומנהלים תקציב. גישה מיידית לנתוני הוצאות, סיכומים חודשיים והתראות בזמן אמת מאפשרת שליטה טובה יותר בזרימת המזומנים. במקביל, קלות התשלום עשויה להוביל להגדלת תדירות הרכישות, ולכן עולה החשיבות של כלים לניהול מודע של ההוצאות.
בעולם הקמעונאות, עסקים מאמצים פתרונות חכמים המשלבים תשלום דיגיטלי עם מועדוני לקוחות, קופונים מותאמים אישית ותוכניות נאמנות. כך נוצרת חוויית קנייה רציפה: מחיפוש המוצר, דרך קבלת ההמלצות ועד התשלום המהיר בקופה או באפליקציה, ללא צורך במגע פיזי באמצעי תשלום מסורתי.
מבט קדימה: מה צפוי בעולם ללא ארנק
ההתפתחות המואצת של טכנולוגיות פיננסיות מצביעה על כיוון ברור של צמצום השימוש במזומן ובכרטיסים פיזיים. שילוב בין תשלומים ביומטריים, זיהוי קולי, אינטגרציה עם רכבים חכמים ומכשירי IoT צפוי להרחיב את אפשרויות התשלום הרבה מעבר לטלפון החכם בלבד. במקביל, עסקים יידרשו להמשיך ולהתאים תשתיות, מודלים עסקיים וחוויות שירות לעולם שבו התשלום מתבצע ברקע, כמעט מבלי לשים לב.
קרדיט תמונה PEXELS